
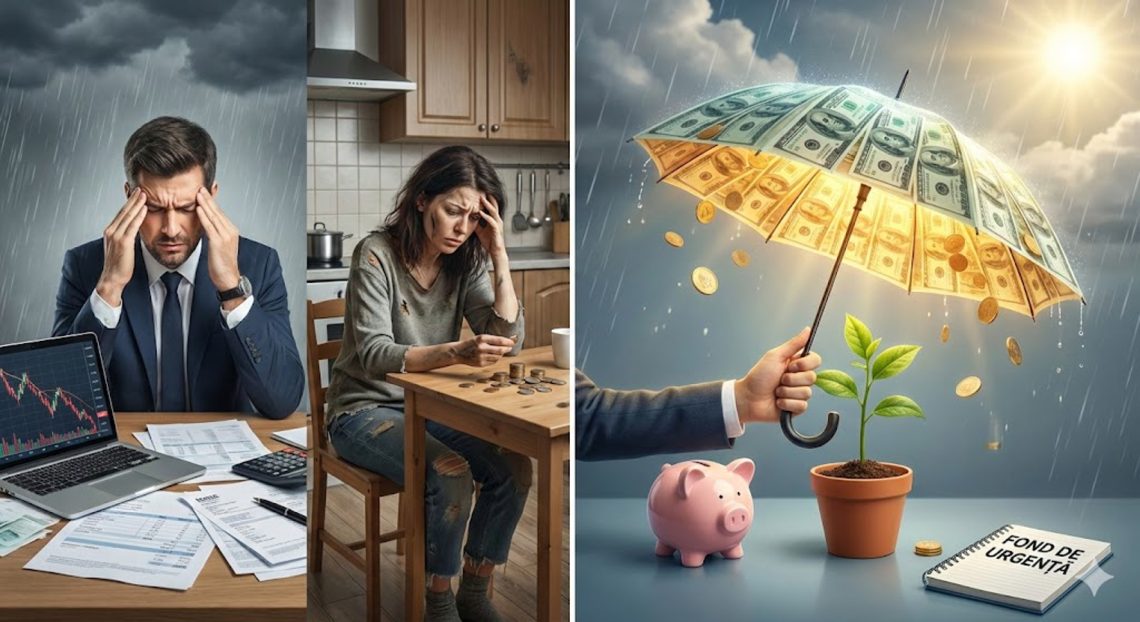

Stresul financiar a devenit una dintre cele mai răspândite afecțiuni ale societății moderne, afectând deopotrivă persoanele cu venituri modeste și pe cele cu averi considerabile. Deși motivele anxietății diferă, impactul asupra sănătății mintale și fizice este identic.
În timp ce persoanele cu venituri mici se luptă pentru supraviețuirea de la o lună la alta, cei cu venituri ridicate se confruntă cu teama de a-și pierde statutul, de a gestiona active complexe sau de a menține un stil de viață costisitor.
Anxietatea legată de bani nu dispare odată cu creșterea veniturilor; ea doar își schimbă forma. Pentru categoriile vulnerabile, stresul este visceral, legat de nevoile de bază: hrană, utilități, rate. Această presiune constantă duce la epuizare cronică și decizii financiare impulsive, generate de „mentalitatea de penurie”.
La polul opus, persoanele cu situație materială bună resimt presiunea „lifestyle inflation” (inflația stilului de viață). Odată cu creșterea veniturilor, cheltuielile tind să crească proporțional, iar teama de a pierde standardul de viață dobândit generează o nesiguranță continuă. Mai mult, lipsa educației financiare solide face ca activele să devină surse de griji, nu de siguranță.
Gestul simplu care te pune la adăpost: fondul de urgență
Soluția universală, adesea ignorată din cauza simplității sale, este crearea unui Fond de Urgență. Acesta nu este un instrument de investiții, ci un „adăpost” psihologic. Specialiștii în comportament financiar subliniază că simpla existență a unei sume de bani lichizi, rapid accesibili, reduce drastic nivelul de cortizol (hormonul stresului) din organism.
Acest gest simplu transformă o criză majoră (pierderea locului de muncă, o problemă medicală, o reparație auto) într-un simplu inconvenient administrativ, eliminând panica din ecuație.
Recomandări financiare strategice pentru stabilitate pe termen lung
Dincolo de constituirea fondului de urgență, experții în educație financiară recomandă o serie de pași concreți pentru a elimina haosul din bugetul personal, indiferent de nivelul veniturilor:
1. Regula 50/30/20 – Structura bugetului ideal Pentru a evita deciziile emoționale, veniturile ar trebui împărțite procentual:
- 50% pentru Nevoie (Needs): Cheltuieli obligatorii (chirie/rată, utilități, hrană, transport). Dacă acest procent este depășit, este necesară o reducere urgentă a stilului de viață sau o creștere a veniturilor.
- 30% pentru Dorințe (Wants): Timp liber, hobby-uri, vacanțe. Aceasta este categoria care trebuie ajustată prima în timp de criză.
- 20% pentru Economii și Investiții: Acești bani trebuie să dispară din cont imediat după încasarea salariului („Plătește-te pe tine primul”).
2. Automatizarea economisirii Voința este o resursă limitată. Cea mai eficientă metodă de a economisi este activarea unei plăți recurente automate către un cont de economii în ziua salariului. Astfel, economisirea nu mai este o decizie care trebuie luată lunar, ci o certitudine.
3. Matricea datoriilor și „Avalanșa” plăților Datoriile de consum (carduri de credit, credite de nevoi personale) sunt principala sursă de stres. Se recomandă metoda „Avalanșei”:
- Se listează toate datoriile.
- Se plătește suma minimă la toate, cu excepția celei cu dobânda cea mai mare.
- Toate resursele suplimentare sunt direcționate către achitarea acelei datorii. Odată lichidată, sumele se redirecționează către următoarea datorie cu cea mai mare dobândă.
4. Protecția împotriva inflației Banii ținuți „la saltea” sau în conturi curente pierd valoare zilnic. După constituirea fondului de siguranță (echivalentul a 3-6 luni de cheltuieli), surplusul trebuie investit în instrumente care bat inflația pe termen lung (titluri de stat, fonduri de indici bursieri sau imobiliare), în funcție de profilul de risc al fiecăruia.
5. Auditul abonamentelor și al „cheltuielilor fantomă” O sursă majoră de pierderi financiare o reprezintă abonamentele neutilizate (streaming, săli de sport, aplicații) și comisioanele bancare ignorate. Un audit trimestrial al extrasului de cont poate recupera sume importante anual, care pot fi redirecționate către fondul de urgență.
În concluzie, liniștea financiară nu este un produs al norocului, ci rezultatul unui sistem personal bine pus la punct. Diferența dintre panică și stabilitate constă adesea nu în suma încasată, ci în disciplina de a pune banii să lucreze pentru siguranța ta, nu împotriva ei.


